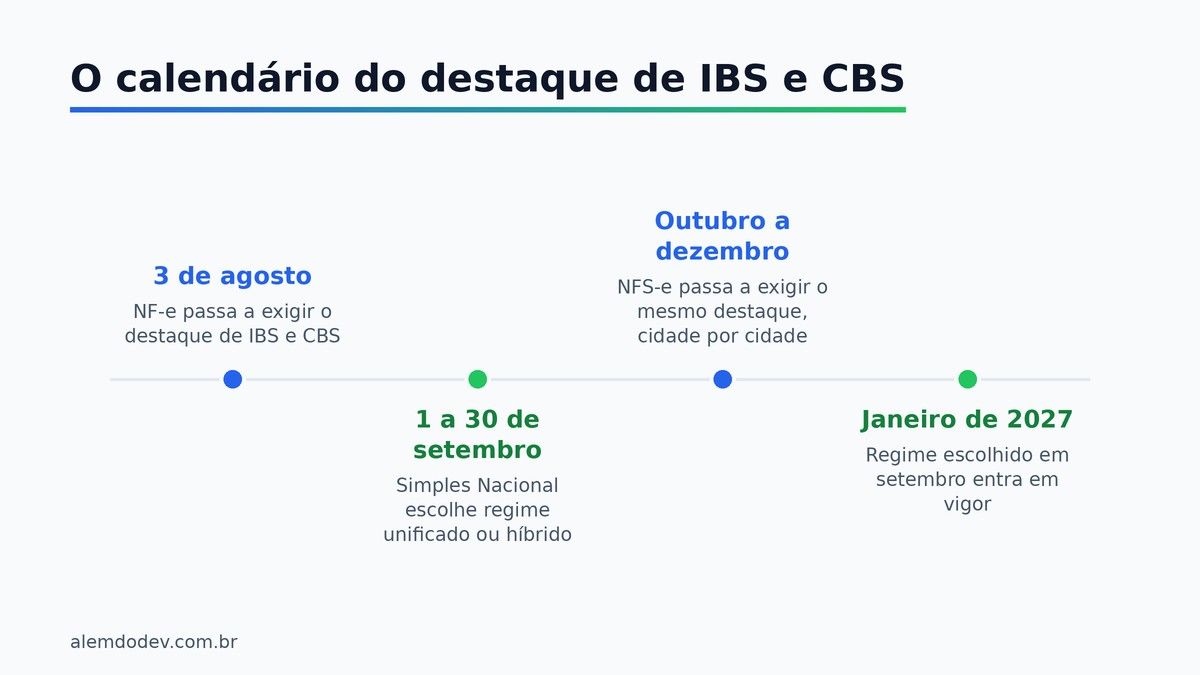
A NF-e, a nota de produto, já é obrigada a destacar IBS e CBS desde 3 de agosto de 2026. Agora chega a vez da NFS-e — a nota de serviço que escritório de advocacia, contabilidade e clínica emitem todo dia. Entre outubro e dezembro, prefeitura por prefeitura, o destaque de IBS e CBS na NFS-e vira obrigatório também aí.
Se o seu negócio vive de nota de serviço, a reforma tributária que até aqui parecia assunto de fábrica e comércio está prestes a bater na sua porta — e o prazo já começou a correr em algumas cidades, sem barulho e sem aviso individual.
O que a NF-e já mudou, e por que a NFS-e ficou de fora até agora
Desde 3 de agosto de 2026, toda NF-e — a nota emitida na venda de um produto — precisa trazer os campos de IBS e CBS preenchidos, com penalidade específica para quem não cumprir. É a fase de teste da reforma tributária: em 2026 a alíquota é simbólica (1%, totalmente compensável com PIS e Cofins), mas o campo na nota já é real, e o sistema que emite a nota já precisa saber preenchê-lo.
A NFS-e ficou de fora dessa primeira leva por um motivo estrutural, não por acaso ou atraso de calendário: ela não é federal. Cada prefeitura mantém o próprio sistema de emissão, atualizado no seu próprio ritmo — diferente da NF-e, que roda sobre uma infraestrutura nacional controlada pela Receita Federal.
É por isso que o prazo da nota de serviço não é um dia único, igual foi o 3 de agosto para a nota de produto: é uma janela, entre outubro e dezembro de 2026, que cada município abre no seu tempo, com sua própria comunicação (ou falta dela) para quem emite nota ali.
O calendário da NFS-e: outubro a dezembro, cidade por cidade
- O preenchimento dos campos de IBS e CBS na NFS-e é obrigatório entre outubro e dezembro de 2026, em rollout escalonado por município, sem data única nacional.
- A NF-e já vive essa obrigação desde 3 de agosto — quem emite os dois tipos de nota (produto e serviço, o que é comum em clínica que vende também insumo) pode ter uma data para uma e outra, bem diferente, para a outra.
- 2026 inteiro continua sendo fase de teste da reforma: a cobrança real e integral dos novos tributos só começa depois, e o que está em jogo agora é o campo correto na nota, não ainda o valor final pago.
Não existe uma data nacional de corte para a NFS-e — existe uma janela em que cada prefeitura liga a exigência no seu próprio sistema, sem sincronismo entre municípios vizinhos. Isso muda a forma de se preparar: em vez de esperar um anúncio único e nacional, o escritório ou a clínica precisa acompanhar quando a prefeitura onde emite nota liga a obrigatoriedade — e isso pode acontecer em outubro numa cidade e só em dezembro na cidade ao lado.
Três pontos valem registrar sobre esse calendário:
Por que isso pega diferente quem emite nota de serviço
Uma indústria ou um comércio que emite NF-e já ajustou o sistema de nota em agosto — o prazo passou, o susto (bom ou ruim) já aconteceu, o ajuste já está feito ou já está identificado como problema. Escritório de advocacia, contabilidade e clínica, que emitem quase só NFS-e, ainda não passaram por esse teste.
O problema não é a mudança em si — é o tamanho de quem precisa se adaptar a ela. Uma empresa grande tem departamento fiscal próprio e fornecedor de ERP dedicado, com contrato de suporte e prazo de atualização acordado. Um escritório pequeno depende de terceiro para cada peça dessa engrenagem: o emissor de nota da prefeitura, o contador que fecha o mês, às vezes uma planilha que ninguém mais lembra direito quem montou.
Quando o prazo da própria prefeitura chegar, não vai ter aviso individual batendo na caixa de entrada — o sistema de emissão simplesmente vai passar a exigir o campo, e quem não estiver pronto vai descobrir isso na pior hora possível: na hora de emitir a nota do mês, com o cliente esperando.
O que precisa aparecer na nota a partir de agora
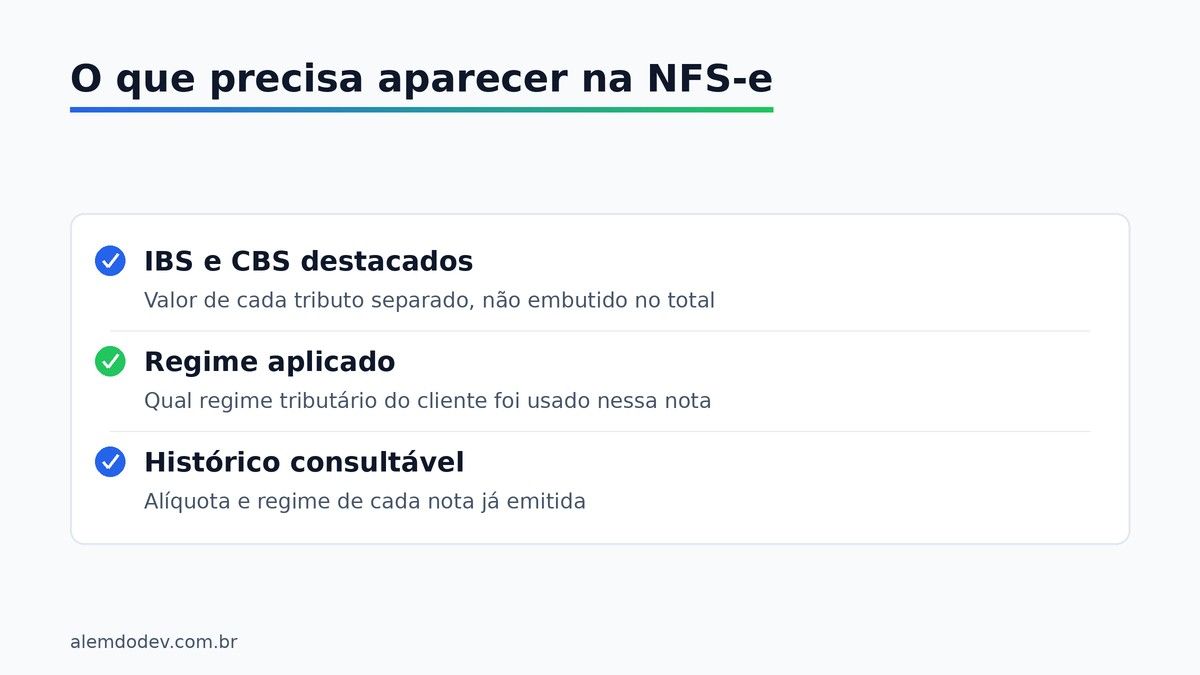
- Destaque separado do valor de IBS e do valor de CBS incidentes sobre o serviço prestado, em vez de um imposto genérico embutido no total.
- Registro de qual regime tributário está sendo aplicado — importante para quem, como mostramos no post sobre o Simples híbrido de IBS e CBS, decidiu ou vai decidir entre o regime unificado e o híbrido até 30 de setembro.
- Histórico consultável de qual alíquota e qual regime foram aplicados a cada nota já emitida, disponível para eventual fiscalização ou correção meses depois.
Na prática, a mudança pede que a nota de serviço traga informação que hoje, na maioria dos sistemas de NFS-e usados por escritório pequeno, ainda não existe como campo padrão nem como rotina automática:
Quem depende de terceiro sente essa mudança primeiro
Adaptação de emissor de nota, reclassificação de operação e novo fluxo contábil são custos que a empresa grande absorve com folga. A pequena, que depende de terceiro para essa parte, sente primeiro.
Essa não é uma frase de efeito: é a lógica simples de quem tem musculatura própria e quem não tem. Uma companhia com time interno de TI atualiza o próprio sistema no dia em que a exigência entra em vigor, porque já sabia da mudança com meses de antecedência e já tinha orçamento reservado para isso. Um escritório de três pessoas espera o fornecedor do emissor de nota atualizar o sistema dele — e só descobre que o fornecedor está atrasado quando a nota do mês já não sai como deveria.
O risco real: nota rejeitada, crédito perdido, retrabalho manual
- A nota é rejeitada pelo sistema da prefeitura por falta do campo obrigatório, e o serviço já foi prestado sem nota válida emitida a tempo.
- O cliente que recebe a nota de serviço perde o crédito tributário a que teria direito, porque o campo de IBS/CBS não veio destacado corretamente — e é ele quem cobra explicação depois.
- Alguém no escritório precisa corrigir nota a nota, manualmente, todo mês, até que o sistema (ou o fornecedor dele) resolva de vez — retrabalho invisível, que não aparece em nenhum orçamento nem em nenhuma planilha de custo.
O risco concreto de não estar pronto para o destaque de IBS e CBS na NFS-e não é abstrato nem distante. São três cenários bem específicos, e nenhum deles depende de má-fé — só de sistema despreparado:
Onde a planilha e o emissor solto empacam
Um sistema de emissão de nota genérico, comprado de prateleira, costuma resolver o campo em si — mas normalmente não conversa com o resto da operação: agenda, contrato, regime tributário de cada cliente, histórico de atendimento. Cada peça fica solta, e quem concilia tudo isso é uma pessoa, na mão, todo fim de mês, sob pressão de prazo.
É o mesmo problema estrutural que o post sobre sistema pronto ou sob medida para calcular CBS e IBS já mostrou, ali falando de nota de produto: sistema pronto resolve bem o caso médio. A exceção — o cliente que trocou de regime no meio do ano, o serviço que mistura duas alíquotas diferentes, a nota que precisa ser reemitida depois de rejeitada — sobra para alguém decidir na mão, sem apoio do sistema.
Perguntas para descobrir se o seu sistema está pronto
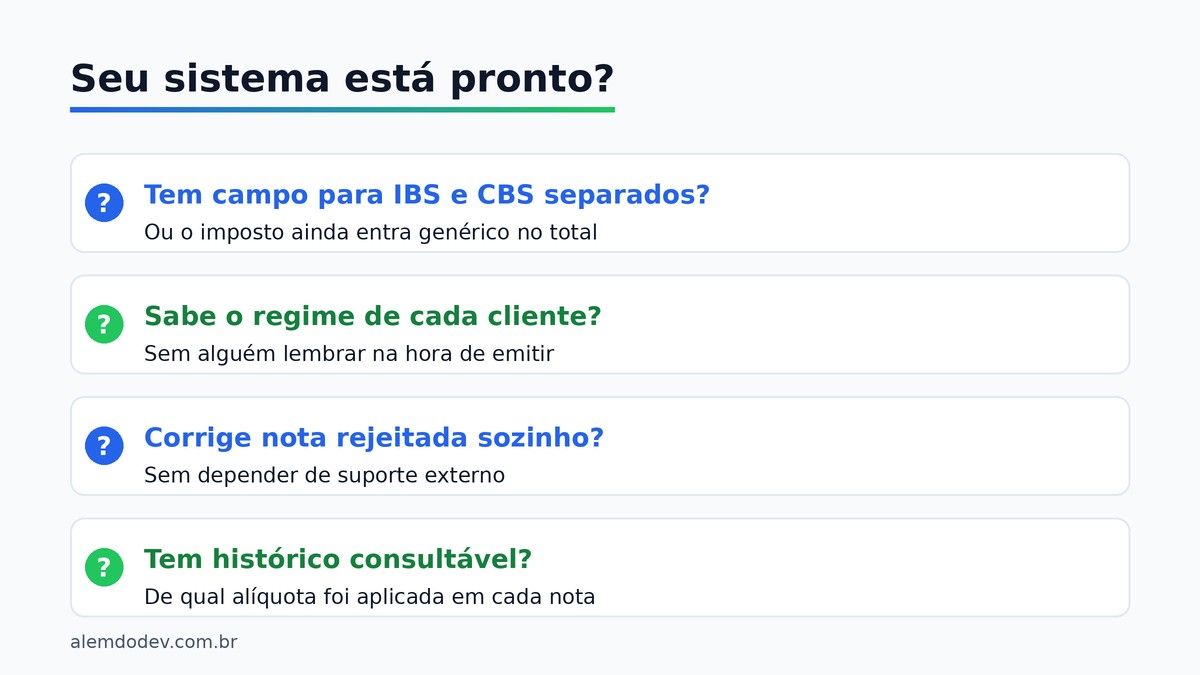
- Seu sistema de emissão de nota já tem campo específico para destacar IBS e CBS separadamente, ou o imposto ainda entra genérico dentro do total?
- Ele sabe, hoje, qual regime tributário — unificado ou híbrido — se aplica a cada cliente, sem alguém precisar lembrar disso na hora de emitir?
- Se uma nota vier rejeitada por falta desse destaque, alguém no escritório sabe corrigir sozinho, sem depender de suporte externo com fila de espera?
- Existe registro consultável de qual alíquota foi aplicada em cada nota já emitida, caso a prefeitura peça explicação meses depois?
Antes de o prazo da sua prefeitura chegar, vale sentar e responder quatro perguntas simples, sem depender de ninguém de fora para isso:
Se a resposta for "não sei" em mais de uma dessas perguntas, o momento de descobrir é agora, com meses de antecedência — não em dezembro, quando a nota simplesmente parar de sair e o cliente estiver esperando na sua frente.
Isso não é só mais um capítulo da reforma tributária
Vale separar duas coisas que se parecem, mas não são a mesma decisão, nem resolvem o mesmo problema. Optar pelo regime híbrido ou seguir no Simples unificado — prazo até 30 de setembro, como já detalhamos no post sobre o Simples híbrido de IBS e CBS — é uma escolha de regime, feita uma vez, com efeito a partir de janeiro de 2027.
O destaque obrigatório na NFS-e é outra coisa: é operacional, recorrente, mês a mês, independente de qual regime a empresa escolheu ou vai escolher. As duas conversam entre si — o campo da nota precisa refletir corretamente o regime escolhido —, mas resolver uma não resolve a outra, e tratá-las como o mesmo problema é o erro mais fácil de cometer agora.
O que fazer nos próximos meses
Primeiro passo, simples e sem custo: verifique com o fornecedor do seu emissor de NFS-e — ou direto com a prefeitura, se a nota sai pelo sistema municipal — quando a obrigatoriedade do destaque de IBS e CBS entra em vigor na sua cidade. Essa data muda o quanto de urgência você tem, e hoje é provável que ninguém tenha te avisado dela.
A partir daí, vale um diagnóstico simples: o sistema que emite sua nota de serviço hoje está preparado para essa mudança, ou vai depender de ajuste manual todo mês a partir do prazo da sua prefeitura? É exatamente esse tipo de lacuna — sistema pronto que resolve o caso geral e deixa a exceção fiscal na mão de alguém, todo mês — que um sistema de gestão sob medida existe para fechar de vez.
Se você quer entender se o seu processo de emissão de nota está pronto para o que vem entre outubro e dezembro, fale com a gente: o diagnóstico é sem custo, e o objetivo da conversa é mapear o que já funciona antes de propor qualquer coisa.