"Simples híbrido" de IBS e CBS: o que é e por que existe agora
"Simples híbrido" de IBS e CBS é o nome que o mercado deu à opção que o Comitê Gestor do Simples Nacional abriu neste mês: pela primeira vez, uma empresa do Simples pode separar o cálculo de dois dos novos tributos da reforma tributária — o IBS e a CBS — do resto do regime unificado.
A mudança está regulamentada pela Resolução CGSN nº 186/2026 e vale a partir de 2027, quando IBS e CBS começam a substituir PIS, Cofins e, aos poucos, ICMS e ISS.
Até agora, quem estava no Simples pagava tudo numa guia só, o DAS, inclusive o que vai virar IBS e CBS. Com a opção aberta, dá para continuar no Simples para os demais tributos e migrar só esses dois para o regime regular — daí o apelido "híbrido", que já aparece em manuais e reportagens do setor.
A reforma tributária vem substituindo, aos poucos, PIS, Cofins e — mais adiante — ICMS e ISS por dois tributos únicos sobre consumo, o IBS e a CBS. É uma mudança de anos, com período de transição, e o Simples Nacional sempre teve um desenho próprio dentro dela: em vez de calcular tributo por tributo, a empresa paga uma alíquota única que já embute tudo. A opção que abriu em setembro é a primeira vez que esse desenho é quebrado por escolha da própria empresa, não por obrigação.
Para escritório de advocacia, de contabilidade, clínica e consultório — o público que mais resolve a parte fiscal em planilha e sistema improvisado — essa é uma decisão real, com prazo real, que chega antes de o resto da reforma estar valendo de fato.
O prazo: de 1º a 30 de setembro, com efeito a partir de janeiro de 2027
A janela para optar pelo regime regular de IBS e CBS abriu em 1º de setembro e fecha em 30 de setembro de 2026 — faltam poucos dias quando este texto foi escrito. Quem optar agora começa a recolher os dois tributos pelo regime regular já em janeiro de 2027, valendo até junho daquele ano.
A opção pelo regime regular de IBS e CBS não retira a empresa do Simples Nacional — a separação vale só para o cálculo desses dois tributos, e o restante continua na guia única do DAS.
É esse detalhe — separar dois tributos do resto, em vez de sair do Simples inteiro — que faz o regime valer a pena para uma parte das empresas e não valer para outra, como no próximo tópico.
O que muda de verdade — e o que continua igual
Optar pelo regime regular de IBS e CBS não tira a empresa do Simples Nacional. A separação vale só para o cálculo desses dois tributos — o resto (ISS, o que restar de ICMS durante a transição, IRPJ, CSLL, contribuição previdenciária) segue exatamente como está, na guia única.
Na prática, isso significa apurar IBS e CBS com crédito e débito, como faz uma empresa do regime regular — em vez do percentual simplificado embutido na alíquota única do Simples. É mais trabalho de apuração, mas abre a porta para o cliente da empresa aproveitar o crédito, o que o regime unificado não permite hoje.
Também não muda o enquadramento da empresa perante os outros órgãos: continua sendo optante do Simples Nacional para efeito de certidão, licitação, linha de crédito e qualquer outra exigência que hoje depende desse enquadramento. A separação é só na apuração de dois tributos específicos — é uma opção de cálculo, não uma mudança de regime tributário completo.
Quem ganha optando pelo regime regular — e quem não
A lógica do IBS e da CBS é a de um imposto sobre valor agregado: quem compra de um fornecedor no regime regular pode aproveitar o crédito do imposto pago antes. Isso muda o cálculo de quem vale a pena migrar.
- Tende a ganhar: quem vende ou presta serviço majoritariamente para empresas do regime regular (Lucro Real ou Presumido) — o cliente passa a aproveitar o crédito de IBS/CBS da compra, o que pode virar argumento comercial.
- Tende a ganhar: quem já opera perto do teto do Simples e vê no regime híbrido uma forma de testar a apuração do regime regular aos poucos, antes de uma eventual transição forçada.
- Tende a não ganhar, pelo menos por ora: quem atende majoritariamente pessoa física ou outra empresa do Simples — nesses casos, ninguém aproveita o crédito do outro lado, e o regime unificado do DAS costuma seguir mais simples e mais barato.
- Fica no meio do caminho: quem ainda não sabe, com número na mão, qual a composição real da própria carteira de clientes — e é exatamente aqui que mora o risco de decidir no escuro.
Um escritório de contabilidade que atende sobretudo outras empresas de médio porte tende a puxar para o primeiro grupo. Uma clínica que atende quase só paciente pessoa física tende a puxar para o segundo. Um escritório de advocacia costuma ter carteira mista — e é aí que a simulação individual pesa mais do que qualquer regra geral.
Como a decisão chega ao caixa, passo a passo
A opção em si se registra dentro do Portal do Simples Nacional, o mesmo ambiente onde a empresa já cumpre as obrigações mensais do regime. O trabalho de verdade, no entanto, vem antes e depois desse clique.
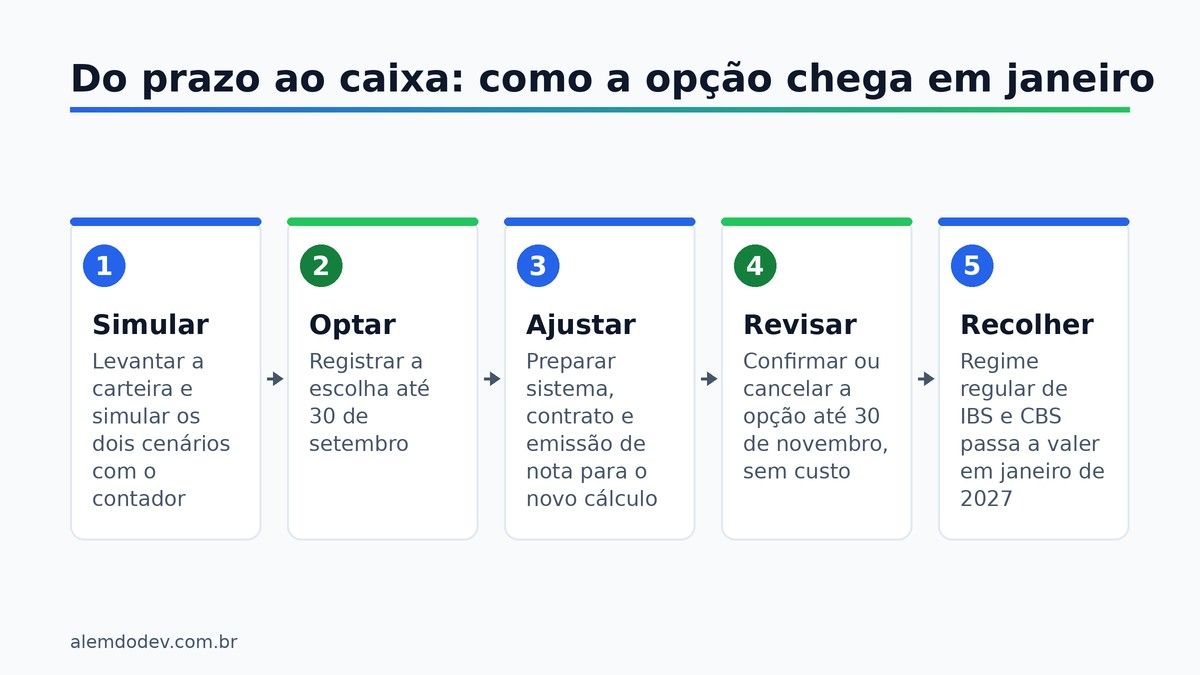
Depois de registrada, a opção só produz efeito prático a partir de janeiro — o intervalo entre agora e lá é justamente o tempo de ajustar sistema, contrato e processo, não de esperar sem fazer nada.
"Ajustar sistema" aqui quer dizer, na prática: o emissor de nota precisa saber destacar IBS e CBS pelo regime regular quando for o caso; a planilha ou o relatório financeiro precisa separar os dois tributos do resto do DAS para não misturar os números; e o contrato com cliente que hoje embute imposto no preço final pode precisar de uma cláusula explicando a mudança, para não gerar dúvida na primeira nota emitida já no novo formato.
Dá para voltar atrás? Sim, mas só até 30 de novembro
A opção pode ser cancelada sem custo até 30 de novembro de 2026. Depois dessa data, ela vale para o primeiro semestre de 2027 inteiro, sem meio-termo — não existe pedido de ajuste no meio do caminho.
Isso dá uma segunda oportunidade real de revisar a simulação com o contador, com mais tempo e, possivelmente, com mais clareza sobre como o cliente típico da carteira está reagindo à mudança em outras empresas do mesmo setor.
Na prática, os dois meses entre o fim de setembro e o fim de novembro funcionam como um período de teste: dá para optar agora, olhar a primeira apuração simulada com calma e, se o número não fechar como esperado, desistir sem custo antes que o efeito comece a valer em janeiro.
Perdeu o prazo de setembro? Ainda existe uma segunda janela
Quem não optar até 30 de setembro não fica de fora para sempre. Há uma segunda janela em março de 2027, com efeito a partir do segundo semestre daquele ano — só chega mais tarde.
O detalhe completo dos dois prazos e da mecânica de cancelamento está no manual oficial da Receita Federal sobre a opção pelo regime regular de IBS e CBS.
Por que essa decisão pesa mais em quem ainda resolve o fiscal em planilha
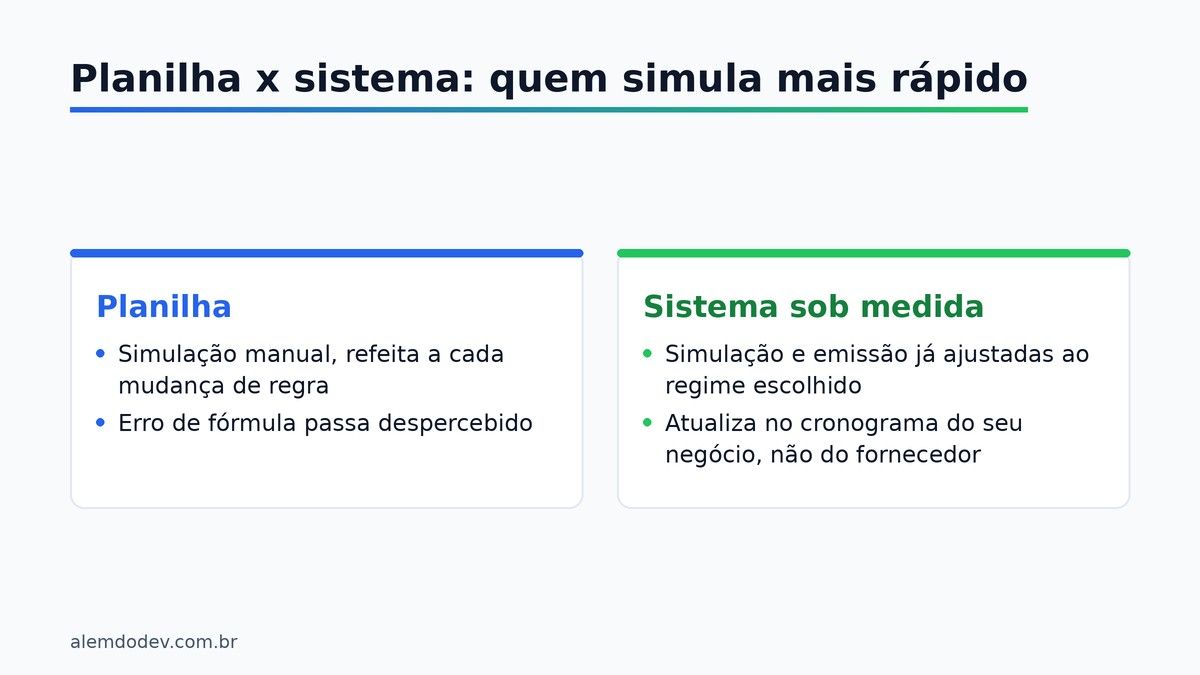
Simular os dois cenários, decidir e depois ajustar a emissão de nota para o regime escolhido é trabalho de sistema, não de célula de planilha. Já mostramos, no post sobre sistema pronto ou sob medida na hora de calcular CBS e IBS, que a atualização de um sistema pronto entra na fila de milhares de clientes do fornecedor, enquanto num sistema sob medida ela entra no cronograma do próprio negócio.
A opção pelo Simples híbrido é o mesmo problema num ponto anterior da linha: antes de qualquer nota sair, alguém precisa simular o efeito da mudança na carteira real de clientes — não na carteira média de um sistema genérico.
O que perguntar ao seu contador antes do dia 30
A decisão não é só do contador — é do dono do escritório ou da clínica, que conhece a própria carteira de clientes melhor do que qualquer sistema externo. Antes do prazo fechar, vale levar estas perguntas:
- Qual fração do meu faturamento vem de clientes que também apuram crédito de IBS e CBS?
- O que muda no valor final que meu cliente paga, num cenário e no outro?
- O sistema que uso hoje para emitir nota já sabe lidar com o regime regular de IBS e CBS?
- Se eu optar agora e me arrepender, o que precisa acontecer até 30 de novembro?
Como a Além do Dev ajuda quando o regime tributário muda
Já vimos esse padrão antes: mudança de regra fiscal chega, e o sistema pronto do escritório ou da clínica demora a acompanhar, porque está na fila de todo mundo. Foi o argumento central de outro post daqui, sobre sistema de gestão para escritório contábil — e vale o mesmo aqui: um sistema sob medida entra no cronograma do seu negócio, não no do fornecedor.
Se o seu escritório ou clínica ainda decide regime tributário na planilha, o primeiro passo não é trocar de sistema antes do dia 30 — é simular a decisão com o que você já tem. Depois disso, se a apuração continuar manual mês após mês, vale conversar sobre o que muda com um sistema desenhado para o seu processo. O diagnóstico inicial não tem custo.