Por que a pequena empresa não cresce mesmo quando o cenário parece ajudar? A Selic caiu pela quinta vez seguida em 2026, e mesmo assim o Índice Omie de Desempenho Econômico das PMEs (IODE-PMEs) avançou só 1,0% em agosto, sinal de que juro mais baixo, sozinho, não é o que decide se a pequena empresa cresce ou não.
O dado é recente, é real e mexe direto com quem toca um escritório ou uma clínica pequena esperando que o crédito mais barato resolvesse o problema do faturamento parado.
O que o índice de agosto mostrou
O IODE-PMEs funciona como um termômetro da atividade econômica de empresas com faturamento anual de até R$ 50 milhões, acompanhando cerca de 756 atividades econômicas nos setores de comércio, indústria, infraestrutura e serviços. Em agosto de 2026, o índice avançou 1,0% na comparação com o mesmo mês do ano anterior, resultado puxado principalmente pelo comércio, enquanto serviços ficaram estáveis.
No acumulado do ano, o ganho chega a 2,9%, ainda abaixo do que o mercado de pequenas e médias empresas registrava entre 2022 e 2024. Não é recuo. É crescimento real, mas lento demais para quem espera que o negócio acompanhe o próprio esforço.
Serviço não puxou o resultado, e isso inclui escritório e clínica
O detalhe que passa despercebido na notícia é onde o avanço veio de: comércio. Serviços, o setor onde vivem escritórios de advocacia, contabilidade e clínicas, ficaram estáveis no mesmo mês.
Estável não é ruim, mas também não é crescimento. Para quem já sente que o negócio não sai do lugar há alguns meses, o índice confirma que a percepção tem base: o setor de serviços como um todo está no mesmo ritmo, não numa retração pontual da própria empresa.
A Selic caiu, mas o crescimento não acelerou junto
O Copom deu sequência ao ciclo de cortes da Selic ao longo de 2026, levando a taxa a 13,75% ao ano na quinta redução seguida. Era razoável esperar que crédito mais barato destravasse investimento e, com ele, o faturamento da pequena empresa.
Não foi bem isso que o índice de agosto mostrou. Segundo o economista responsável pelo IODE-PMEs na Omie, o mercado de pequenas e médias empresas vem enfrentando dificuldade para elevar a receita real desde o segundo trimestre: a manutenção do juro em patamar elevado por um período prolongado, o endividamento alto e a piora persistente da confiança de empresário e consumidor seguem limitando a capacidade do setor de aumentar o faturamento.
Na prática, cinco cortes seguidos ainda deixam a Selic num nível historicamente alto. O efeito de queda de juro sobre o crédito é real, mas seu impacto na receita de quem presta serviço aparece devagar, e nunca sozinho.
Juro mais baixo melhora o custo do crédito. Não aparece sozinho no relatório de faturamento do mês. Quem faz isso é o negócio, com o controle que tem sobre a própria operação.
Por que juro mais barato não resolve sozinho
Cortar a Selic reduz o custo de quem pega empréstimo ou financia equipamento, e isso é real, e ajuda. Mas o efeito leva tempo para chegar no caixa, e não conserta o que está fora do alcance do Banco Central: quanto a empresa sabe sobre a própria margem, quanto tempo perde fechando o mês, quanto vende porque cobrou o preço certo, não porque teve sorte.
Um escritório de contabilidade que cobra o mesmo pacote mensal de todo cliente, sem saber quanto cada um realmente consome de hora técnica, não vai crescer mais rápido só porque o crédito ficou mais barato. Uma clínica que não sabe quantas consultas cada convênio realmente compensa também não. O dinheiro mais barato ajuda a pagar a conta. Não ajuda a decidir onde ela está pesando.
Os sinais de que o gargalo é operacional, não só financeiro
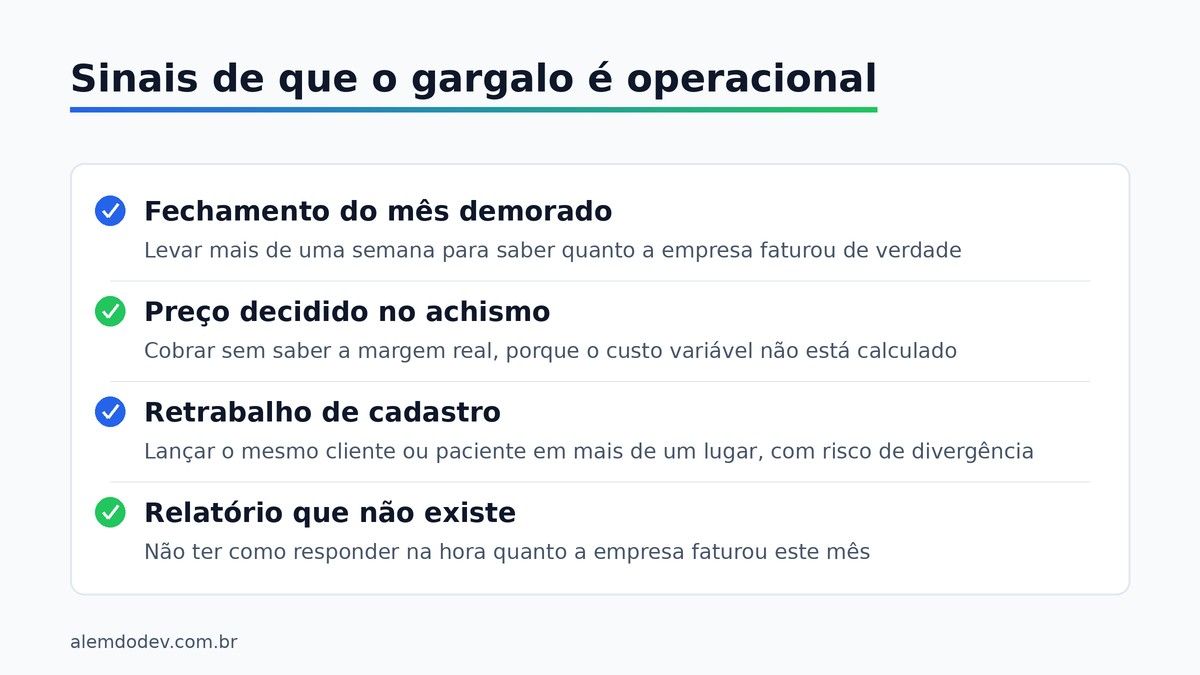
Antes de esperar o próximo corte de juro resolver o problema, vale medir se o gargalo já não está dentro de casa. Quatro sinais aparecem com frequência em quem roda a operação em planilha solta, caderno e WhatsApp, sinais que aparecem antes de qualquer notícia sobre Selic ou índice de mercado:
- Fechamento do mês demorado: levar mais de uma semana para saber quanto a empresa faturou de verdade, porque a informação está espalhada em lugares diferentes.
- Preço decidido no achismo: cobrar sem saber a margem real do serviço, porque o custo variável não está calculado em lugar nenhum.
- Retrabalho de cadastro: lançar o mesmo cliente ou paciente em mais de um sistema ou planilha, com risco de divergência entre eles.
- Relatório que não existe: não ter como responder, na hora, quanto a empresa faturou este mês contra o mês passado.
Quem reconhece dois ou mais desses sinais na própria rotina tem um indício forte de que o próximo corte de Selic vai ajudar menos do que parece.
O que muda quando você enxerga o resultado em tempo real
Esse é exatamente o ponto que já detalhamos em quando a operação cresce mais rápido que a ferramenta que sustenta ela: passar de planilha solta para um sistema único muda a pergunta de "quanto acho que faturamos" para "quanto faturamos", com dado atualizado todo dia, não só no fechamento.
Isso não depende de o juro cair mais um pouco. Depende de organizar o processo que já existe hoje, agenda, cadastro, financeiro, num só lugar, com relatório automático em vez de planilha remendada. O ganho aparece antes mesmo de qualquer investimento novo: só de saber, com precisão, onde o dinheiro está entrando e saindo.
Sistema sob medida ataca o gargalo que o crédito não resolve
Um sistema de gestão sob medida não substitui juro baixo nem crédito acessível. Ataca a parte do problema que nenhum dos dois resolve sozinho: a visibilidade sobre a própria operação. É isso que costuma explicar por que a pequena empresa não cresce no ritmo que o dono espera, mesmo num trimestre de juro em queda.
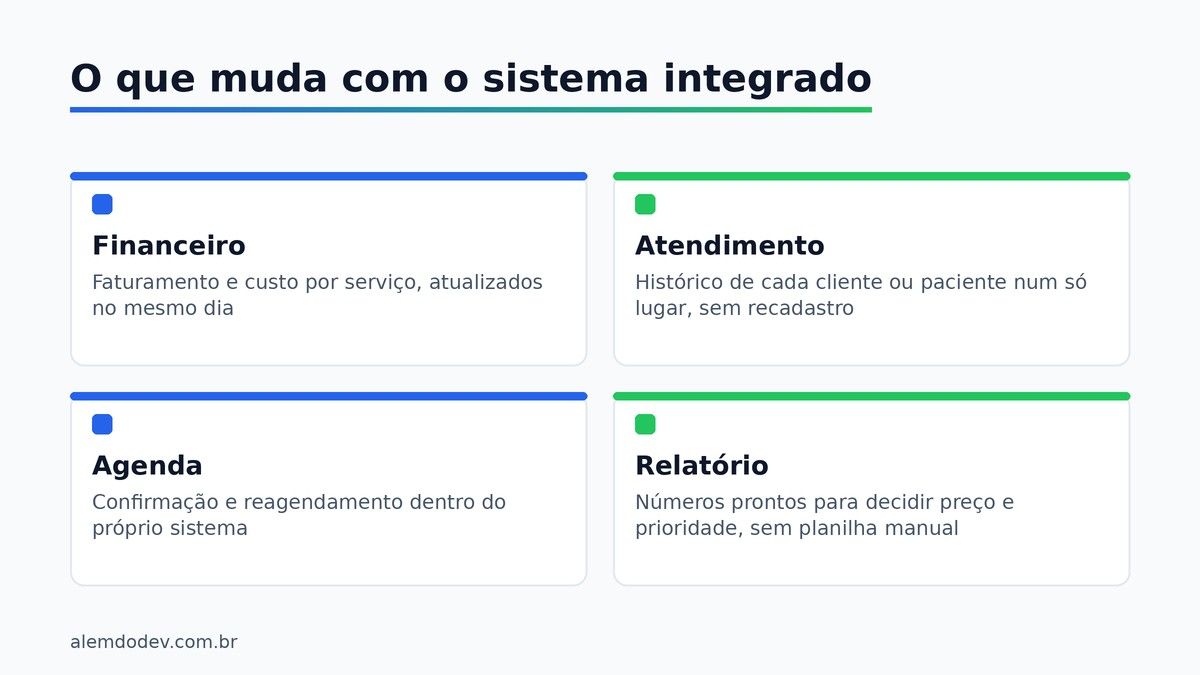
O ponto não é trocar de ferramenta por trocar. É que agenda, cadastro e financeiro soltos, cada um num aplicativo ou numa planilha diferente, multiplicam justamente os quatro sinais listados acima. Quatro frentes mudam de forma direta quando esses três pilares passam a conversar entre si:
Selic mais baixa ajuda o caixa, não substitui o sistema
A queda da Selic ainda importa, inclusive para quem está decidindo como parcelar um projeto de sistema sob medida sem sufocar o caixa. Crédito mais barato facilita o parcelamento e reduz o custo de esperar o retorno do investimento.
O que ele não faz é destravar sozinho o crescimento medido pelo IODE-PMEs. Isso continua dependendo de decisão dentro da empresa, e é aí que um sistema sob medida entra, não como substituto do cenário econômico, mas como o que dá ao dono do negócio controle sobre a parte que realmente está nas mãos dele. Esperar o próximo corte de juro para agir é apostar num fator que a própria empresa não controla; organizar o processo interno é apostar num fator que ela controla desde já.
O próximo passo
Se o crescimento do seu negócio está mais devagar do que deveria e você já desconfia que a causa não é só o juro, o primeiro passo é entender onde está o gargalo, não adivinhar. Esperar o próximo dado de mercado melhorar não resolve o que já está dentro de casa, esperando para ser organizado.
Fale com a Além do Dev para um diagnóstico sem custo do processo que hoje roda no seu escritório ou na sua clínica. É uma conversa para entender onde a operação está travando, não uma venda fechada de antemão.