A reta final do ano fiscal começa agora, e ela pesa mais sobre quem no escritório de contabilidade ainda recebe dado do cliente picado — parte em planilha, parte no WhatsApp, parte em papel. Entre outubro e dezembro caem três prazos que não perdoam atraso, e quem entra nesse trimestre sem os números organizados carrega o atraso até janeiro.
Nenhum dos três é surpresa de última hora — todos já estão no calendário. O que muda de escritório para escritório é quanto tempo sobra para resolver exceção, cliente fora do padrão e regime especial quando os três prazos se encavalam.
Este texto detalha o que vence em cada mês, por que este ano em particular pesa mais do que os anteriores, e o que muda na prática para quem ainda organiza tudo isso na mão, sem um sistema que junte a informação do cliente num lugar só.
Três prazos que caem entre outubro e dezembro
São três datas concretas, não uma sensação genérica de “fim de ano corrido”. Cada uma trava algo diferente se passar batida — da multa por atraso ao retrabalho de retificar o que já foi transmitido errado:
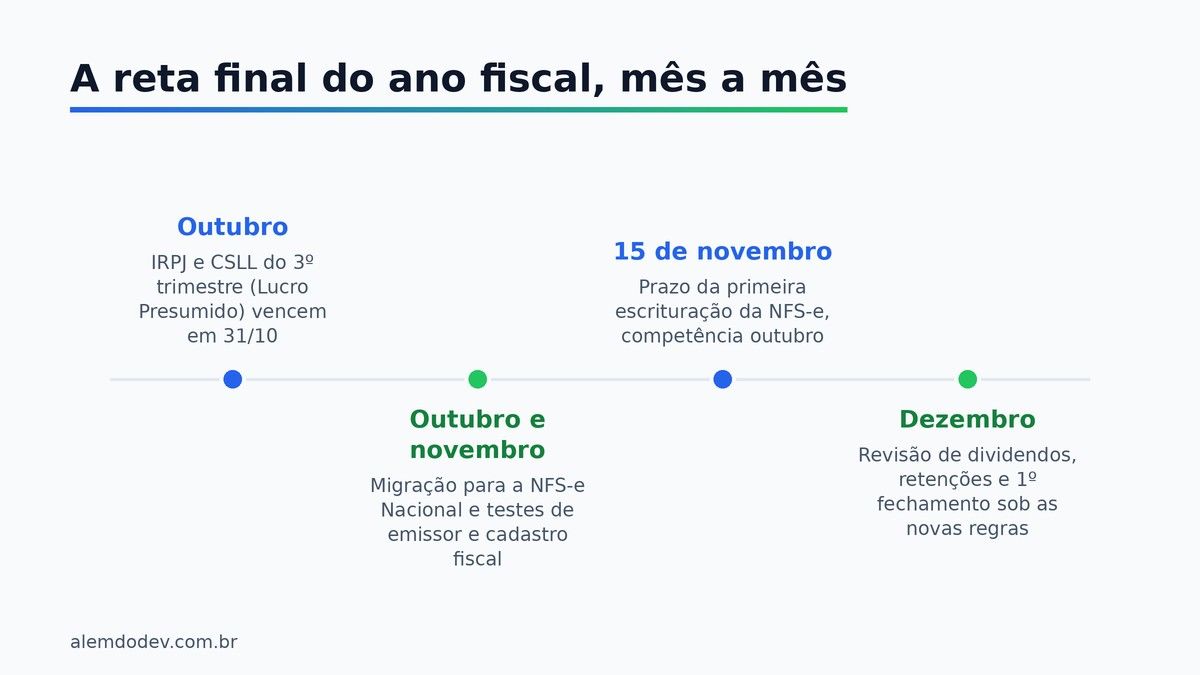
- 31 de outubro — IRPJ e CSLL do terceiro trimestre vencem para quem está no Lucro Presumido.
- 15 de novembro — prazo da primeira escrituração da NFS-e Nacional referente à competência de outubro, no meio da janela em que outubro e novembro já exigem testar emissor, integração e cadastro fiscal.
- Dezembro inteiro — revisão de dividendos e retenções, e o primeiro fechamento anual já sob as novas regras de tributação de lucro e dividendo, com o fim do regime de caixa.
O calendário é real, está detalhado no levantamento de mudanças que os contadores enfrentam até dezembro, e adiar a análise para janeiro é o que costuma custar mais caro: nota emitida errada, escolha tributária inadequada e caixa insuficiente para pagar o imposto certo.
Por que esse trimestre pesa mais que os outros anos
Em anos normais, outubro a dezembro já é puxado por natureza — é o encerramento do exercício. Neste ano, dois processos que andavam em paralelo convergem no mesmo trimestre: a migração para a NFS-e Nacional, que estava rodando desde setembro, e o primeiro fechamento anual sob as novas regras de tributação de dividendo. Cada um sozinho já pede atenção; os dois juntos, na mesma janela, dobram o volume de coisa para conferir.
É por isso que a reta final do ano fiscal de 2026 não é só uma expressão de calendário — é o momento em que o escritório de contabilidade descobre se aguenta pico de demanda sem contratar gente nova ou trabalhar até tarde todo dia de novembro.
Quem sente mais: quem já tem sistema, ou quem ainda não tem
Um escritório que já centraliza o dado do cliente num sistema sente esse trimestre como qualquer outro fechamento — mais movimento, mas dentro do que o processo já absorve. Quem ainda depende de planilha isolada e mensagem de WhatsApp sente o mesmo trimestre como uma corrida contra o tempo: primeiro localizar a informação, depois conferir se está certa, só então lançar.
A diferença não aparece em outubro, quando ainda há alguma folga — aparece em novembro, quando o prazo da NFS-e Nacional se soma ao terceiro trimestre que acabou de fechar, e o escritório sem sistema começa a empilhar tarefa em vez de concluir uma de cada vez. É exatamente aí que a reta final do ano fiscal cobra caro de quem não se preparou antes.
O gargalo real não é o prazo, é o dado picado
Quem trabalha com contabilidade sabe que os prazos, por si só, não são o problema — eles estão fixados desde o início do ano. O que atrasa de verdade é o tempo gasto reunindo o que já deveria estar pronto: a nota que o cliente mandou por WhatsApp, a planilha que chegou incompleta, o comprovante em papel que ninguém digitalizou.
Multiplique isso por cada cliente da carteira e o problema fica claro: não é falta de conhecimento técnico que atrasa a escrituração de 15 de novembro — é o tempo que se gasta descobrindo onde está cada peça antes de poder aplicar o conhecimento técnico.
Prazo apertado não é o que atrasa um escritório de contabilidade em dezembro. É não saber, em outubro, onde está cada dado que falta.
A linha do tempo que todo escritório contábil vai seguir
Os três prazos da primeira seção não chegam juntos — eles se encadeiam, e cada um consome o tempo que sobrou do anterior. Ver os quatro marcos lado a lado ajuda a enxergar onde o seu escritório está agora, em vez de só a data final:
O que muda para quem ainda recebe dado por planilha e WhatsApp
Um escritório que atende trinta clientes no Lucro Presumido, cada um mandando informação de um jeito diferente, sente esse trimestre de um jeito muito mais duro do que um escritório com o dado do cliente já centralizado num sistema. A diferença não é o volume de trabalho — é quanto desse trabalho é reconciliar informação espalhada em vez de conferir número.
Isso vale tanto para o próprio escritório quanto para o cliente dele. Um sistema sob medida não muda a obrigação fiscal de ninguém, mas muda quem faz o trabalho de reunir dado: em vez do contador cobrar comprovante por mensagem, o cliente já lança direto no sistema, e a informação chega organizada quando o prazo aperta.
É exatamente o problema que tratamos em como um sistema de gestão sob medida absorve regime, prazo e cliente de um escritório contábil: cada cliente com sua exceção fiscal, seu prazo e seu jeito de mandar informação — sem depender de um sistema pronto que trata tudo isso como raridade.
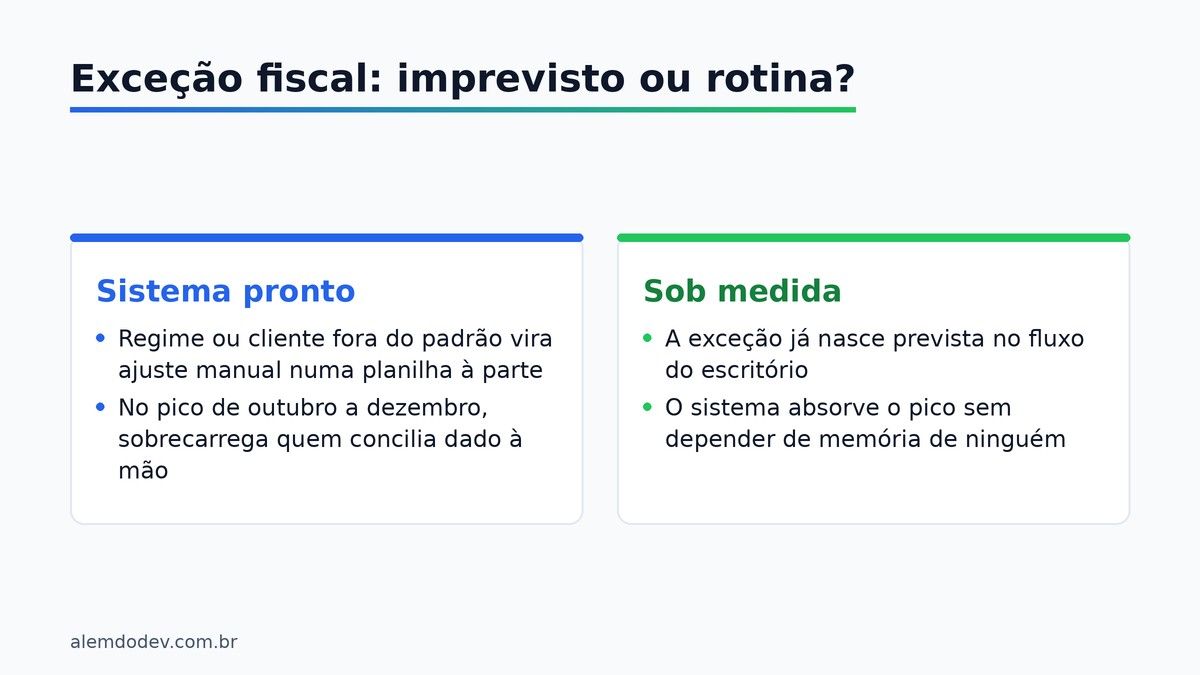
Sistema pronto trata exceção como imprevisto; sob medida, como rotina
A diferença fica mais clara quando aparece o cliente fora do padrão — o que optou pelo Simples híbrido, o que mudou de regime no meio do ano, o que tem um jeito próprio de emitir nota de serviço. Num sistema pronto, isso vira ajuste manual, numa planilha à parte, feito por quem já está sem tempo sobrando em novembro.
Num sistema desenhado sobre o processo do próprio escritório, essa mesma exceção entra como mais um caso previsto — porque quem construiu o sistema conversou antes com quem lida com aquele tipo de cliente todo trimestre, e não com um catálogo genérico de funcionalidades pensado para qualquer escritório do país.
O que fica de fora mesmo com sistema — e continua exigindo acompanhamento manual
Vale dizer com todas as letras: nenhum sistema decide sozinho qual regime tributário serve a cada cliente, nem substitui a leitura da legislação nova. O que ele resolve é a organização — reunir o dado certo, na hora certa, sem depender de memória. Quem promete que o software sozinho resolve a parte técnica do trabalho contábil está vendendo promessa vaga sem mecanismo por trás. Continuam precisando de acompanhamento humano, com sistema ou sem ele:
- a decisão de regime tributário de cada cliente, caso a caso;
- a leitura de norma nova, como a que rege o fim do regime de caixa;
- a conferência final antes de transmitir qualquer obrigação.
Como preparar seu escritório antes de novembro
Três passos dão para fazer ainda esta semana: listar quais clientes ainda mandam dado solto (planilha, WhatsApp, papel); separar quem tem exceção fiscal fora do padrão, porque é esse grupo que mais atrasa em dezembro; e confirmar se a competência de outubro já está organizada o bastante para a escrituração de 15 de novembro — inclusive o que muda especificamente na NFS-e, a nota de serviço que passa a exigir destaque de IBS e CBS.
Nenhum desses três passos exige trocar de sistema de um dia para o outro — servem para mostrar, antes mesmo de qualquer decisão de investimento, onde está o gargalo real do seu escritório: é volume de cliente, é exceção mal resolvida, ou é mesmo falta de tempo da equipe. Só depois disso faz sentido decidir se a resposta é processo novo, gente nova ou sistema novo.
Se seu escritório de contabilidade ainda depende de dado picado para fechar o mês, a reta final do ano fiscal de 2026 é a hora de testar se a operação aguenta outubro a dezembro sem apagar incêndio. Fale com a gente e peça um diagnóstico sem custo para ver onde um sistema sob medida encaixa no seu processo.