O que muda em 1º de novembro
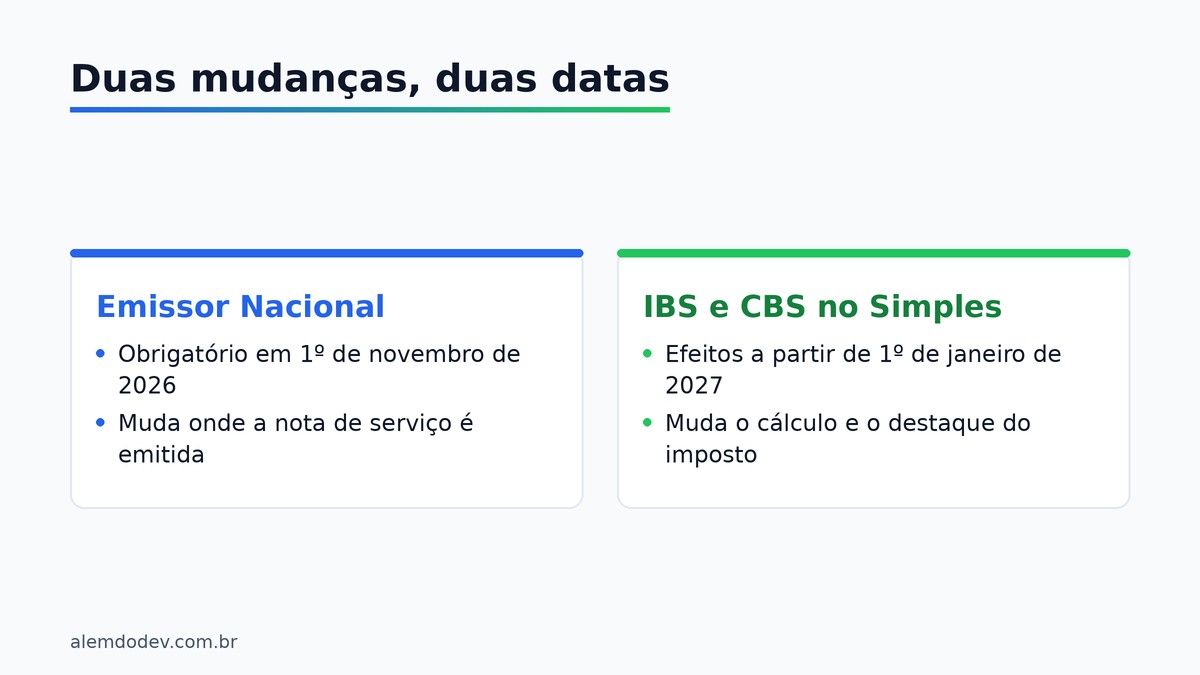
O Emissor Nacional da NFS-e passa a ser obrigatório para microempresas e empresas de pequeno porte do Simples Nacional a partir de 1º de novembro de 2026. A data está na notícia da Receita Federal sobre a NFS-e Nacional para ME e EPP. As fontes contábeis que consultamos citam a Resolução CGSN nº 191/2026, de 4 de agosto, como a norma que fixou o prazo.
A data já mudou uma vez. A primeira previsão era 1º de setembro, e a resolução nova adiou para novembro. Quem deixou o assunto para depois por causa do adiamento está agora a poucos dias do prazo.
Na prática, com o Emissor Nacional da NFS-e, a nota fiscal de serviço da clínica, do consultório, do escritório de advocacia ou de contabilidade passa a sair por um emissor único, nacional, pelo portal ou por integração com o sistema da empresa. Ele substitui o emissor próprio que algumas prefeituras mantinham.
Quem já cumpre e quem sente a mudança
Nem todo mundo vai notar. As fontes dizem que o microempreendedor individual já usa o emissor nacional desde setembro de 2023, e que quem já emite pelo padrão nacional não tem o que trocar.
Quem sente é a empresa do Simples em cidade que mantinha sistema próprio de nota. Uma das fontes cita Belo Horizonte, onde a obrigação já vale desde novembro de 2025. Em outras capitais e cidades menores o calendário depende do que cada prefeitura fez.
Não sabemos como é na sua cidade, e esse texto não substitui a resposta do contador ou da prefeitura. Empresa fora do Simples segue outro caminho, que não tratamos aqui. A pergunta que resolve é curta: "a minha nota passa a sair pelo Emissor Nacional em 1º de novembro?"
O que fazer nesta semana
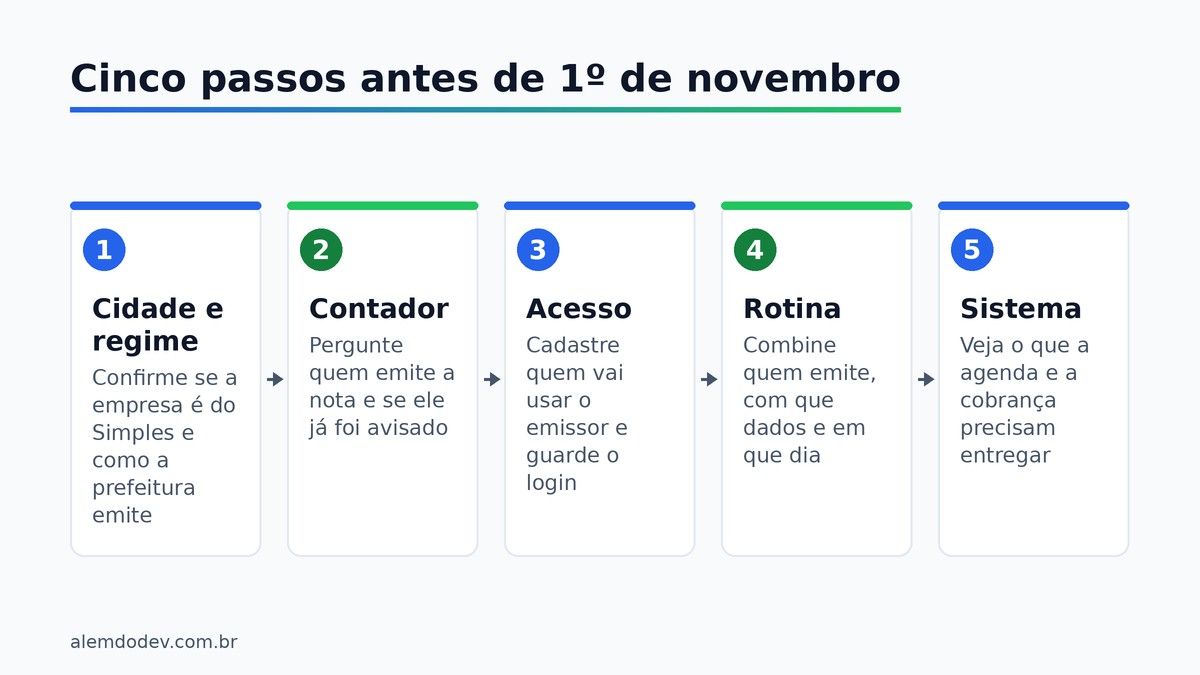
São poucos dias, e a adaptação ao Emissor Nacional da NFS-e cabe em uma semana se a empresa dividir por etapas. A ordem abaixo evita o erro mais comum: descobrir no dia da primeira nota que ninguém tem o acesso.
Cinco perguntas para levar ao contador
Quem tem contador resolve a maior parte disso em uma conversa. O que atrasa é chegar sem as perguntas certas e sair com uma resposta vaga, do tipo "deixa que eu vejo".
- A empresa é optante pelo Simples Nacional hoje?
- A prefeitura da cidade já usa o padrão nacional ou mantinha emissor próprio?
- Quem vai emitir a nota depois de 1º de novembro, a clínica ou o escritório contábil?
- O acesso ao emissor já está cadastrado, e em nome de quem?
- As notas do mês de outubro saem pelo sistema antigo ou pelo novo?
Anote as respostas num único lugar e mande uma cópia para quem cuida da cobrança. A dúvida sobre o último item aparece sempre perto da virada do mês.
Quem emite a nota na sua empresa
Em clínica pequena, a nota costuma passar por três mãos: a recepção que cobra, o financeiro que confere e o contador que emite. Quando o emissor muda, aparece quem fazia o quê sem estar escrito em lugar nenhum.
Se o contador emite, ele precisa saber que a clínica quer manter o fluxo e perguntar o que muda do lado dele. Se a própria clínica emite, alguém precisa ter o login do emissor, e esse alguém não pode ser a pessoa que sai de férias no fim de novembro.
Vale também combinar o que acontece com a nota que sai errada. Pergunte ao contador como se corrige uma nota emitida com erro, peça o passo a passo por escrito e deixe-o perto de quem emite. Descobrir isso na primeira nota errada custa tempo que o fim do mês não tem.
O que a nota precisa trazer do sistema
O emissor novo pede os mesmos dados de sempre, e o trabalho está em tê-los à mão na hora certa. Para a recepção, o ponto de partida é a lista abaixo.
- Quem paga: nome completo e CPF ou CNPJ do tomador do serviço, conferidos no cadastro.
- O que foi prestado: descrição do atendimento ou do serviço, igual à usada nas notas anteriores.
- Quanto e quando: valor e data, separando pacote, mensalidade e atendimento avulso.
- Onde a nota fica guardada: o número da nota anotado junto da cobrança, para a conciliação do mês.
Quem emite poucas notas por mês resolve tudo no portal do emissor. Quem emite dezenas pode querer ligar o sistema da empresa ao emissor, o que as fontes descrevem como emissão por integração. Isso é projeto de integração, não ajuste de tela, e precisa de prazo próprio.
E o IBS e o CBS nessa história?
O prazo de novembro é do emissor, e não do imposto novo. Segundo a Receita, as regras de CBS e IBS para os optantes do Simples só começam a produzir efeitos em 1º de janeiro de 2027. Já explicamos o que muda na nota em IBS e CBS na NFS-e e como ficou a escolha do regime em o prazo do Simples Nacional para IBS e CBS.
A ordem ajuda quem está atrasado: primeiro o emissor, em novembro. Depois o cálculo e o destaque do imposto, a partir de janeiro. Misturar os dois assuntos na mesma reunião é o que costuma travar a decisão.
O recibo de quem é pessoa física
Profissional de saúde que atende como pessoa física costuma seguir outro caminho e não emite NFS-e como empresa. Mostramos como funciona o recibo em Receita Saúde no consultório: quem emite o recibo. Se a clínica tem profissionais nos dois formatos, vale separar quem fica em cada regra antes de 1º de novembro.
Quando o sistema da empresa entra na conta
A nota é a última etapa de uma cadeia: agendamento, atendimento, cobrança, recebimento. Se o cadastro do cliente está incompleto, o erro aparece na emissão, e não onde nasceu.
Um sistema que guarda o CPF ou CNPJ de quem paga, separa o valor do atendimento e liga cada cobrança ao serviço prestado deixa a emissão para dois cliques no portal. Sem isso, a nota depende de alguém lembrar de cada detalhe na hora de emitir.
Por onde começar
O prazo é curto, mas o risco é conhecido. A empresa que chega a 1º de novembro com acesso cadastrado, responsável definido e cadastro de clientes revisado emite a primeira nota como emitiu a última.
Esta semana, mande ao contador a pergunta sobre a cidade e o regime, anote quem vai ter acesso ao emissor e simule com o contador a rotina de emissão pelo Emissor Nacional da NFS-e antes do dia 1º.
Se a clínica ou o escritório quer ver como agenda, cadastro e cobrança chegam à nota sem retrabalho, a gente faz um diagnóstico sem custo. É uma conversa de 30 minutos para mapear onde o dado do cliente nasce e o que dá para organizar antes de a exigência de janeiro chegar.