Custas adiantadas: onde o dinheiro some
As custas adiantadas são o dinheiro que o escritório paga do próprio bolso em nome do cliente: guia de custas, perícia, cópia, diligência, deslocamento, certidão. Em muitos escritórios pequenos, elas moram num bilhete, numa foto de comprovante no WhatsApp ou na memória de quem foi ao banco.
O problema não é o valor de cada guia, quase sempre pequeno. É a soma ao fim do ano, que ninguém fez, e a cobrança que não acontece porque ninguém sabe ao certo quanto, de quem e de qual processo.
Este texto descreve um controle simples para isso. Não é consultoria jurídica nem contábil: o que pode ou não ser cobrado do cliente depende do seu contrato e das regras da OAB, e vale conferir com quem cuida do seu escritório.
O custo escondido de pagar pelo cliente sem registro
Toda custa não registrada vira, na prática, empréstimo ao cliente sem contrato. Se o cliente não sabe que deve, não paga. Se o escritório não sabe que adiantou, não cobra. E quando o caso termina, o valor já virou lembrança vaga.
Há ainda o efeito na conversa: cobrar uma soma antiga, sem comprovante à mão e sem data, é desconfortável para os dois lados. Quem registra no dia tem o que mostrar, e a cobrança deixa de ser constrangimento.
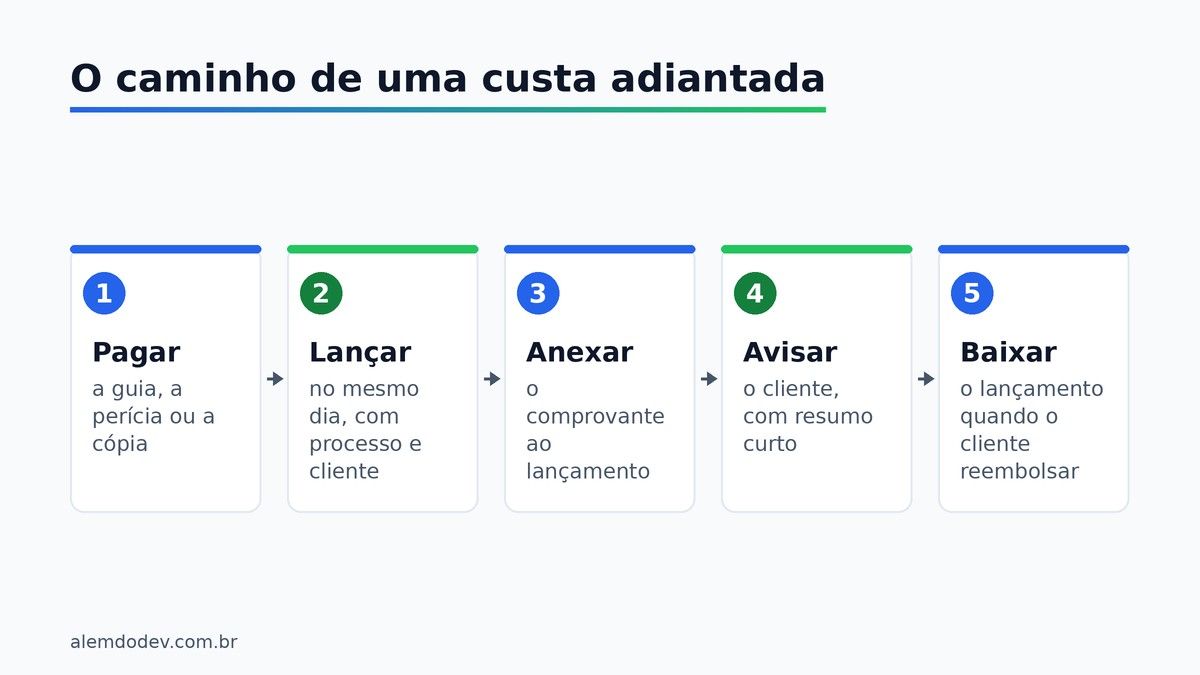
Lançar no dia, com quatro dados
A regra que mais resolve é a mais simples: pagou, lançou, no mesmo dia. Não precisa de relatório elaborado. Precisa de quatro dados, sempre os mesmos.
- Processo: a que processo ou caso a despesa pertence.
- Cliente: quem deve reembolsar, que nem sempre é só o autor.
- Valor e data: quanto saiu e quando saiu.
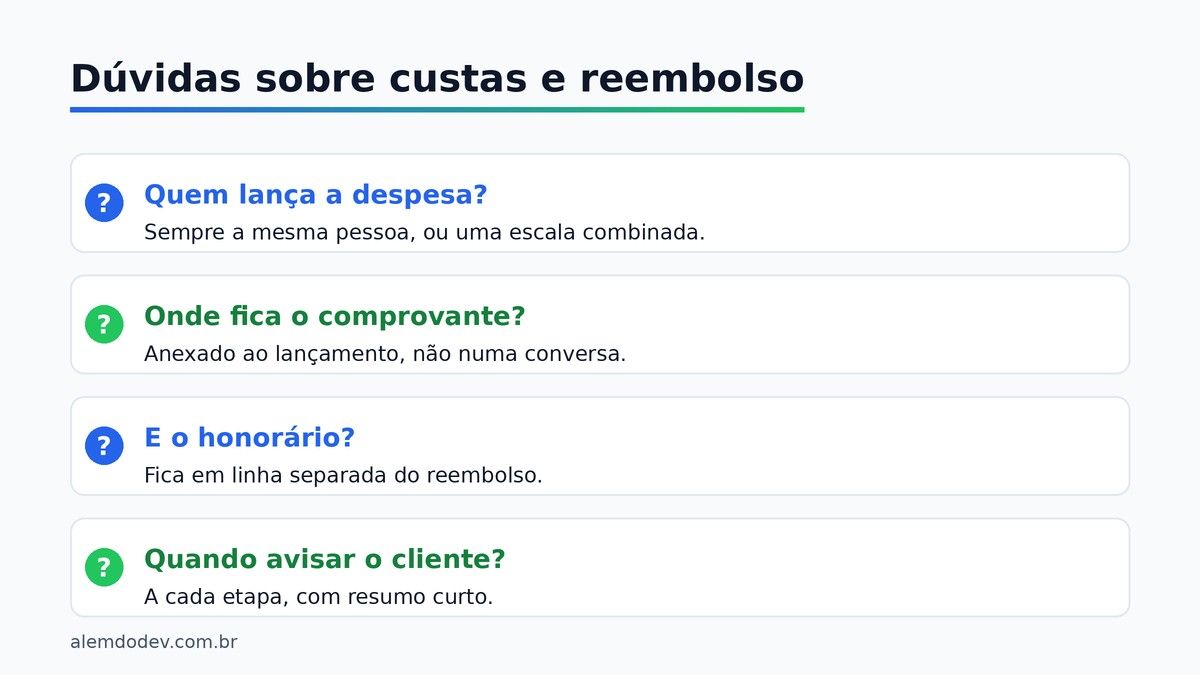
- Comprovante: o arquivo da guia ou do recibo anexado ao lançamento, não perdido numa conversa.
Quem faz o lançamento pode ser o advogado, o estagiário ou a secretária. O importante é ser sempre a mesma pessoa, ou uma escala combinada, para ninguém achar que outro já lançou.
Honorário e custa são dinheiros diferentes
Um erro comum é misturar tudo numa linha só: o que entrou do cliente, o que foi honorário, o que foi reembolso. Depois, na hora de fechar o mês, ninguém sabe quanto é receita do escritório e quanto é devolução de despesa.
Vale separar pelo menos três grupos: honorário contratual (o combinado fixo ou mensal), honorário de êxito (o que só existe se o caso terminar bem) e reembolso de custas. Cada um tem data e condição diferentes, e o último, em regra, não é receita. Se o seu caixa já sofre com a mistura, o mesmo raciocínio vale em outros ramos, como no texto sobre repasse de clínica sem planilha.
O contrato diz quem paga e quando
Controle bom começa antes do primeiro lançamento, no contrato de honorários. Uma cláusula clara sobre despesas evita a discussão mais desagradável do escritório: o cliente que diz que nunca soube.
- O que é despesa do cliente: custas, perícias, cópias, viagens.
- Como se avisa: antes de pagar valores maiores, o cliente é consultado.
- Como se reembolsa: na hora, no fim do mês ou na prestação de contas.
- O que acontece se o cliente não reembolsa: a regra escrita, não improvisada.
O texto do contrato depende do seu escritório e das normas da OAB, e não é papel deste artigo propô-lo. Vale levar essas quatro perguntas à pessoa que redige os seus contratos.
Como lembrar o cliente sem constranger
Lembrar de um reembolso é parte normal do atendimento. O tom é de prestação de contas, não de cobrança: um resumo curto do que foi pago, com data e comprovante, e o valor total a acertar.
Duas precauções. Primeiro, a mensagem vai por canal que o cliente já usa com o escritório, e sem expor o caso a terceiros. Segundo, a frequência é moderada: o Código de Ética e Disciplina da OAB tem regras sobre a relação com o cliente, e cobrança insistente pode ser mal vista. Confira o texto atual antes de definir a rotina.
Quem lança e quem confere
Controle que depende de uma pessoa só falha nas férias dela. O desenho mais seguro separa os papéis: uma pessoa lança a despesa no dia, outra confere o fechamento no fim da semana ou do mês, comparando o que foi lançado com os comprovantes e com o extrato da conta.
Em escritório de uma ou duas pessoas, essa separação parece exagero. Não é: basta que o sócio dê uma olhada de dez minutos na lista antes do fim do mês. É o suficiente para pegar a guia esquecida no carro ou o pagamento feito sem processo definido.
Uma pergunta ajuda nessa conferência: há alguma saída de dinheiro da conta do escritório, ligada a processo, que não aparece na lista de custas? Se houver, ela é o primeiro lançamento a fazer.
Prestação de contas ao fim do caso
Fechar um caso sem prestar contas das custas é deixar a última parte do trabalho sem acabamento. Um resumo por processo, com o que foi adiantado, o que o cliente já devolveu e o que falta, encerra a relação com clareza.
Esse hábito conversa com a rotina de prazos e movimentações que descrevemos em organizar os prazos do escritório no recesso: os dois dependem de o processo ter um lugar único onde as informações moram.
Um cenário, e não um caso real: o escritório adianta a perícia de um processo, o caso se arrasta por dois anos, e a conversa sobre o reembolso só acontece no encerramento. Sem data, comprovante e aviso na época, o valor parece novo ao cliente, e a conversa fica difícil. Com o registro do dia e um resumo enviado a cada etapa, o valor nunca é surpresa.
O resumo por etapa pode ser curto: três linhas com o que foi pago desde o último aviso, o total acumulado e o comprovante em anexo. O cliente que recebe isso aos poucos tende a encarar o reembolso como parte natural do caso, e o escritório ganha um histórico de que avisou, com data.
Planilha, caderno ou sistema?
Para poucos processos, uma planilha bem mantida resolve: uma linha por custa, com os quatro dados e uma coluna de situação (adiantada, cobrada, reembolsada). O limite aparece quando mais de uma pessoa lança, quando o comprovante precisa ficar junto e quando o dono quer ver tudo por cliente.
Num sistema sob medida para advocacia, o lançamento já nasce vinculado ao processo e ao cliente, o comprovante fica anexado e o saldo a reembolsar aparece na ficha de cada um. Não é mágica: é o mesmo controle da planilha, sem depender de lembrar de abrir o arquivo.
Já tratamos o assunto mais amplo em sistema sob medida para o escritório de advocacia e em gestão de escritório de advocacia. Aqui o foco é só este pedaço do caixa.
O que fazer esta semana
Comece pela parte barata. Reúna os comprovantes de custas dos últimos meses e lance um por um com os quatro dados. A soma, por si só, costuma ser a melhor razão para manter o hábito.
Depois, defina quem lança e quando, e leve ao seu contrato a pergunta de como o reembolso está escrito. Em duas semanas o escritório sabe quanto adiantou e de quem tem a receber.
Se o controle esbarra na ferramenta, podemos olhar o seu processo e dizer o que um sistema sob medida resolveria, e o que pode continuar na planilha. O diagnóstico não tem custo: é só chamar a Além do Dev.